Tesla lahko vozi skoraj sama. Kaj pa se zgodi, če povzroči nesrečo?
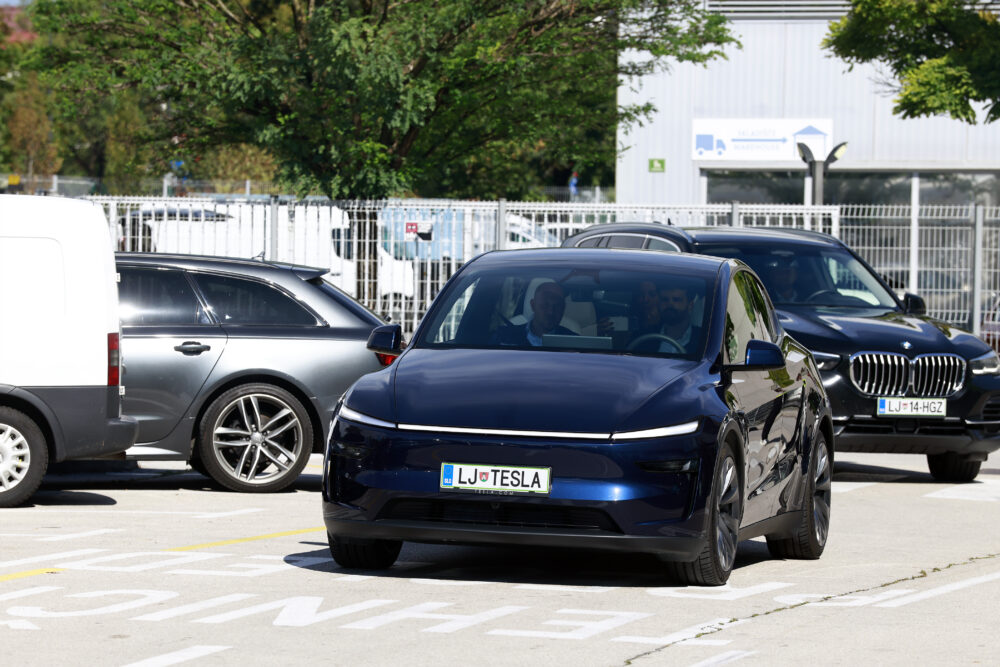
Teslin sistem FSD je od septembra dovoljen tudi na slovenskih cestah. Čeprav lahko avtomobil opravi velik del vožnje sam, je odgovor zavarovalnic glede odgovornosti precej enoten: odgovoren ostaja voznik. Pri cenah zavarovanja pa bi lahko avtomatizirana vožnja prinesla spremembe.
Slovenski vozniki za avtomobilska zavarovanja plačujejo vse več. Po podatkih Slovenskega zavarovalnega združenja so njegove članice leta 2023 pri kasko zavarovanjih obračunale za 451 milijonov evrov premij, leta 2024 že 518 milijonov, lani pa 533 milijonov evrov.
Zavarovalnice kot pomemben razlog za rast cen navajajo dražja popravila. Triglav denimo pravi, da se je košarica nadomestnih delov v Sloveniji v petih letih podražila za okoli 70 odstotkov. Dražji so tudi avtomobili, ki vsebujejo vse več senzorjev, kamer in drugih dragih komponent.
Toda prav ta tehnologija naj bi po drugi strani pomagala preprečevati nesreče. Ali bi lahko sistemi, ki naj bi povečevali varnost, vozniku prinesli tudi nižjo zavarovalno premijo? V Sloveniji je to vprašanje postalo aktualno septembra, ko je zeleno luč dobil Teslin Full Self-Driving (Supervised) oziroma FSD, ki lahko ob aktivnem nadzoru voznika prevzame več posameznih opravil pri vožnji.
Tesla je 7. septembra objavila, da je FSD dovoljen tudi v Sloveniji, s čimer je postala šesta evropska država. Slovenija je priznala začasno evropsko homologacijo nizozemskega organa RDW, zato sprememba prometne zakonodaje ni bila potrebna.
Kljub imenu Full Self-Driving ne gre za povsem avtonomno vožnjo. FSD je sistem druge stopnje avtomatizacije, kar pomeni, da avtomobil lahko pospešuje, zavira in zavija, voznik pa mora spremljati dogajanje in biti pripravljen prevzeti nadzor.
Tesla navaja, da je do začetka septembra FSD v Evropi uporabljalo več kot 70 tisoč lastnikov, ki so z njim dnevno prevozili več kot milijon kilometrov. Po podatkih družbe je bil FSD na podlagi 100 milijonov kilometrov na javnih cestah EU 4,1-krat redkeje udeležen v nesreči kot pri ročni vožnji. Gre za podatke Tesle, za Slovenijo pa družba ločenih podatkov ne razkriva.

FSD za zdaj ne prenaša odgovornosti na Teslo
Kaj se zgodi, če avtomobil z vključenim FSD povzroči nesrečo? Tesla odgovarja, da FSD trenutno deluje kot sistem s stalnim nadzorom voznika, zato je za dogajanje med njegovo uporabo odgovoren voznik. Podobno odgovarjajo slovenske zavarovalnice.
Pri Zavarovalnici Sava pravijo, da odgovornost za vodenje vozila nosi voznik. Pri avtomobilski odgovornosti bi bil oškodovanec upravičen do odškodnine ne glede na vključeni asistenčni sistem, pri kasku pa uporaba odobrenega sistema praviloma ne bi vplivala na izplačilo, če ga je voznik uporabljal skladno z navodili in nadzoroval vožnjo.
Tudi v Triglavu pravijo, da vključen FSD ne pomeni avtomatične spremembe kritja. Pomembni bi bili ravnanje voznika, spoštovanje predpisov in ugotovitve pristojnih organov.
Vodja avtomobilskih zavarovanj pri Grawe Nejc Fekonja pa poudarja, da razlaga “FSD je vozil, zato voznik ni odgovoren” ne pride v poštev. Vključeni FSD sam po sebi tudi ne bi bil razlog za regres proti vozniku.
Drugače bi lahko bilo, če bi nesrečo povzročila napaka sistema. Sava pravi, da bi v takšnem primeru preverila možnost zahtevka proti proizvajalcu. Pri ugotavljanju vzroka bodo zato pomembni podatki avtomobila: ali je bil FSD vključen, kaj je počel pred nesrečo in kako se je na njegova opozorila odzval voznik.
Bo FSD prinesel cenejše zavarovanje?
Sava in Grawe FSD trenutno ne uporabljata kot samostojen kriterij za izračun premije. Triglav pa varnostno-asistenčne sisteme že upošteva in lahko pri vozilih z ustrezno opremo pri avtomobilski odgovornosti, AO+ in kasku prizna do 20 odstotkov popusta.
Pri morebitnem prihranku pri zavarovanju pa je treba upoštevati tudi ceno samega sistema. Naročnina na FSD bo v Sloveniji stala 99 evrov na mesec, kar pomeni 1.188 evrov na leto. Prva dva meseca bosta brezplačna, pri Teslah, katerih lastniki so ustrezni paket že kupili ob nakupu avtomobila, pa je FSD vključen v takrat plačano ceno.
Da bi lahko bila premija nekoč neposredno povezana z uporabo FSD, kaže ameriški trg. Tesla Insurance spremlja delež kilometrov z vključenim FSD in pri nekaterih kritjih na tej podlagi ponuja do desetodstotni popust. Tesla za zdaj podobnega produkta za Slovenijo ne napoveduje.
Slovenske zavarovalnice takšnih modelov ne izključujejo. Grawe bi zanje potreboval denimo podatke o kilometrih z vključenim FSD, posegih voznika in opozorilih sistema. Triglav že ima izkušnje s telematiko: aplikacijo DRAJV mesečno uporablja skoraj 65 tisoč voznikov, z njo pa je bilo prevoženih več kot 2,3 milijarde kilometrov.

Popravila električnih vozil dražja
Električni avtomobili so lahko dražji tudi za zavarovanje. Primerjava Žurnala24 je pri podobno dragih Volkswagnovih modelih pokazala 1.739 evrov letne premije za električni ID.7 in 1.360 evrov za Passata – skoraj 380 evrov razlike. Med razlogi so način upoštevanja moči električnih vozil ter njihova večja moč, pospeški in masa. Zavarovalnice moč upoštevajo kot enega od kazalnikov škodnega tveganja, pri električnih vozilih pa zaradi velike razpoložljive moči, hitrih pospeškov in večje mase ocenjujejo, da je to tveganje lahko večje.
Podatki iz tujine kažejo, da so dražja tudi njihova popravila. Nemško zavarovalno združenje GDV v analizi, ki temelji na podatkih do konca leta 2025, ugotavlja, da so popravila električnih avtomobilov po trčenju trenutno približno deset odstotkov dražja kot pri vozilih z motorjem z notranjim zgorevanjem. Razlika se sicer zmanjšuje, saj imajo servisi vse več izkušenj s popravilom električnih vozil.
Ista analiza opozarja tudi na drugo plat asistenčnih sistemov. Ti sicer zmanjšujejo število nesreč, vendar senzorji ter kalibracija kamer, radarjev in drugih sistemov povečujejo stroške popravil. Po oceni GDV lahko dodatna tehnologija stroške popravil poveča za do pet odstotkov.