Visoke cene plina bo najprej občutila industrija. Kdo pa v novi energetski krizi služi
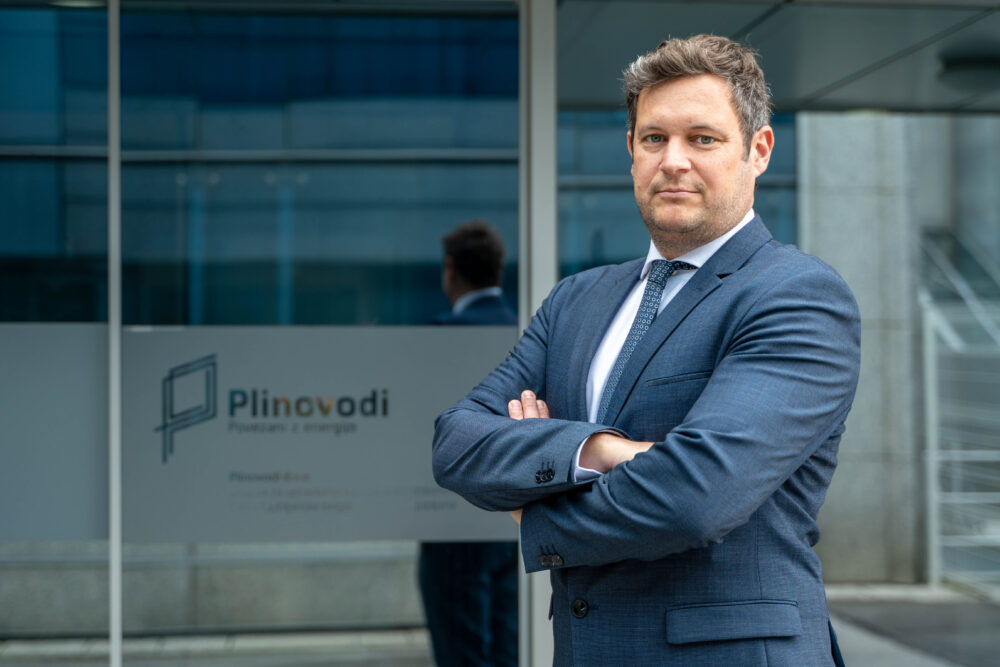
Če bodo visoke borzne cene vztrajale, bo posledice najprej občutila industrija, gospodinjstva pa bi večji učinek na položnicah občutila v prihodnji jeseni, pravi direktor Plinovodov Matija Bitenc.
Vojna na Bližnjem vzhodu je močno zmanjšala ponudbo utekočinjenega zemeljskega plina (LNG) na svetovnem trgu, ki bo, kot kaže, še nekaj časa okrnjena. QatarEnergy je pred dnevi enemu od kupcev, italijanskemu podjetju Edison, znova podaljšal veljavnost klavzule o višji sili (force majeure) in s tem dobave podjetju odložil najmanj do konca decembra.
Negotovost dviguje evropsko ceno plina. Trgovci s plinom so v petek popoldne na vozlišču TTF na Nizozemskem s terminskimi pogodbami za dobavo v decembru trgovali po 103,5 evra za megavatno uro (MWh), kar je triinpolkratnik cene v začetku letošnjega leta.
“Trg je zaradi slabše napolnjenih skladišč in negotovih geopolitičnih razmer zelo občutljiv na vsako novo informacijo. Takšne razmere povečujejo tudi prostor za špekulativno trgovanje, ki lahko cenovna nihanja še dodatno okrepi,” pravi Matija Bitenc, ki je od februarja dalje direktor družbe Plinovodi. Prej je vodil Geoplin, veletrgovca s plinom v lasti Petrola, ki po oceni bonitetne hiše S&P v Slovenijo pripelje okoli 80 odstotkov zemeljskega plina za domače potrebe.
V pogovoru o cenah plina, varnosti oskrbe Slovenije, o tem, kdo služi v novi energetski krizi, Bitenc poda tudi svoj pogled glede dveh naložb, ki bi povečali strateško vlogo Slovenije na plinskem trgu ter varnost oskrbe. Prva je lastno skladišče plina (trenutno je Slovenija ena redkih evropskih držav, ki ga nima), druga pa sodelovanje pri morebitni nadgradnji terminala LNG na Krku, če bi Hrvati sodelovali pri drugem bloku krške nuklearke (JEK2).
Plinski tokovi obrnili smer
Slovenija je v evropskem merilu majhen plinski trg. Kako pomembna pa je z vidika prenosnega omrežja in evropske infrastrukture?
Slovenija je res majhen plinski trg, vendar ima zaradi svoje geografske lege pomembno vlogo pri povezovanju evropskih energetskih sistemov. Ob današnjih geopolitičnih razmerah ta pomen še narašča.
V preteklosti je plin v Slovenijo prihajal predvsem iz Avstrije, del pa je potoval naprej na Hrvaško. Danes se smeri spreminjajo. Plin s terminala na Krku lahko prek Slovenije na komercialni ravni doseže tudi avstrijski trg, čeprav fizični pretok proti Avstriji za zdaj še ni omogočen. Hkrati se povečuje pomen povezave z Italijo, kamor prek Slovenije že tečejo dodatne količine plina, tudi za zagotavljanje oskrbe in polnjenje skladišč.
Tem spremembam prilagajamo tudi naše omrežje. Povečali smo zmogljivosti proti Italiji, nadgradili kompresorsko postajo in zaključujemo projekt v Vrtojbi. Junija smo izvedli prvo fazo nadgradnje povezave s Hrvaško, v začetku prihodnjega leta pa sledi še druga.
Če pride do fizičnega pomanjkanja plina in posledično do ustavitve dela industrije, je lahko škoda za gospodarstvo bistveno večja od stroškov pravočasnih infrastrukturnih naložb.
So te nadgradnje torej predvsem v korist Italije in Avstrije ali tudi Slovenije?
Koristi so vsestranske. Bolj kot so evropski plinski sistemi povezani, več možnosti imamo tudi v Sloveniji, da ob motnjah v dobavah plin zagotovimo iz drugih smeri.
Varnost oskrbe ima svojo ekonomsko vrednost, ki jo pogosto podcenjujemo. Če pride do fizičnega pomanjkanja plina in posledično do ustavitve dela industrije, je lahko škoda za gospodarstvo bistveno večja od stroškov pravočasnih infrastrukturnih naložb.
Ob tem se povečuje tudi povezanost plinskega in elektroenergetskega sistema. S povečevanjem deleža obnovljivih virov energije raste potreba po prilagodljivih virih proizvodnje električne energije, ki lahko hitro nadomestijo nihanja proizvodnje iz sonca in vetra. Pomembno vlogo pri tem lahko imajo tudi plinske elektrarne, zato bo zanesljiva plinska infrastruktura pomembna tudi v prihodnje.
Nekoč le ruske molekule. Pa danes?
Leta 2022, ko je bila Evropa še močno odvisna od ruskega plina, je vaš predhodnik Marjan Eberlinc dejal, da so v slovenskem sistemu samo molekule ruskega izvora. Od kod danes Slovenija dobiva plin in kdo so naši glavni dobavitelji?
Pri plinu moramo razlikovati med fizičnimi tokovi in pogodbenimi dobavami. Ko plin enkrat vstopi v povezan evropski plinovodni sistem, posameznim molekulam, ki pritečejo v Slovenijo, ni več mogoče določiti porekla. V omrežju se namreč meša plin iz različnih virov.
Lahko pa govorimo o pogodbenih dobavah. Približno polovico slovenskih letnih potreb pokrivajo pogodbene dobave iz Alžirije, preostanek pa naši trgovci zagotavljajo pri drugih dobaviteljih, predvsem iz evropskega prostora. Pomemben vir je norveški plin, del dobav pa je posredno povezan tudi z LNG.
Čeprav ves plin v Slovenijo fizično priteče po plinovodih, je evropski plinski trg cenovno močno povezan s svetovnim trgom LNG. Na tega pomembno vplivajo geopolitične razmere in morebitne motnje v dobavah, ki se hitro odrazijo tudi v evropskih cenah in posledično v cenah plina v Sloveniji.
Evropa ima danes precej bolj raznolike vire dobav kot pred štirimi leti, vendar je zaradi večje vloge LNG tudi bolj izpostavljena dogajanju na svetovnih trgih.
Ali Slovenija uvaža tudi LNG z nam najbližjih terminalov na hrvaškem otoku Krk ali v italijanskem Rovigu?
Slovenski trgovci imajo zakupljene zmogljivosti na terminalu LNG na Krku, kar jim omogoča dostop do dodatnih virov plina na svetovnem trgu. To je pomembno za diverzifikacijo dobav in večjo varnost oskrbe Slovenije.
“Žal se uresničuje, na kar smo opozarjali”
Evropa vstopa v zimo z manj napolnjenimi skladišči kot v preteklih letih, geopolitične razmere pa so negotove, kar že dviguje borzno ceno plina. Kaj nas čaka to zimo?
Že ob začetku konflikta na Bližnjem vzhodu smo opozarjali, da bi lahko imeli težave pri polnjenju skladišč. Poletne cene plina so bile višje od zimskih, zato trgovci niso imeli pravega ekonomskega interesa za skladiščenje. Opozarjali smo tudi, da bi nadaljevanje konflikta ob nižjih zalogah proti koncu poletja lahko povzročilo večje pritiske na cene.
To se zdaj žal uresničuje. Borzna cena plina za dobavo naslednji dan je v teh dneh na avstrijskem vozlišču CEGH dosegla 100 evrov za megavatno uro, cena za prihodnje leto pa je zrasla na približno 80 evrov.
Del težave je tudi v različnih pristopih evropskih držav. Italija polnjenje skladišč spodbuja s subvencijami, Francija predvideva kazni za neizpolnjevanje obveznosti, Nemčija pa se je poleti v večji meri zanašala na trg. Ker imajo nemška skladišča velik delež skupnih evropskih skladiščnih zmogljivosti, njihova slabša napolnjenost pomembno vpliva na evropsko povprečje, tržna pričakovanja in posledično tudi na cene plina.
Danes smo po napolnjenosti skladišč približno na ravni leta 2011. To odpira vprašanje, ali bi morali imeti na evropski ravni bolj usklajen pristop.
Večina analiz za zdaj ne kaže na neposredno tveganje fizičnega pomanjkanja plina, tudi v Sloveniji. Precej večje tveganje ta trenutek vidim v cenah. Trg je zaradi slabše napolnjenih skladišč in negotovih geopolitičnih razmer zelo občutljiv na vsako novo informacijo. Takšne razmere povečujejo tudi prostor za špekulativno trgovanje, ki lahko cenovna nihanja še dodatno okrepi. Kako dolgo bo to trajalo, je težko napovedati.
Koliko pa imamo mi zalog v skladiščih?
Slovenija nima lastnih skladišč zemeljskega plina, zato morajo nosilci bilančnih skupin zagotoviti zaloge v skladiščih v drugih državah Evropske unije. Po zakonodaji morajo imeti na dan 1. novembra zagotovljene količine plina v višini najmanj 15 odstotkov povprečne letne dobave končnim odjemalcem v Sloveniji v zadnjih petih letih.
Kdo služi v času visokih cen
Omenjali ste špekulacije. Kdo so špekulanti? Ali spremljate tržne igralce in opažate koncentracijo dobičkov pri proizvajalcih ali trgovcih?
Na plinskem trgu delujejo proizvajalci, trgovci in številni drugi udeleženci, ki prevzemajo različna tveganja. Špekulativno trgovanje je del delovanja energetskih trgov, vendar ni vsak trgovec špekulant.
Cene so v osnovi odraz ponudbe in povpraševanja. Evropa danes za dobave utekočinjenega zemeljskega plina tekmuje z azijskimi kupci. To lepo pokaže primerjava evropskih borznih cen s kotacijami LNG na azijskem trgu, ki so trenutno na podobno visoki ravni. Če je ponudba omejena, se konkurenca za razpoložljive tovore poveča, kar pritiska na cene.
Poglejmo še ameriški trg. Zemeljski plin v ZDA trenutno stane približno devet evrov za megavatno uro, medtem ko je borzna cena na avstrijskem vozlišču CEGH v teh dneh dosegla 100 evrov. Če bi ameriški plin pripeljali v Evropo, bi morali prišteti še stroške utekočinjanja, ladijskega prevoza, zavarovanja in ponovnega uplinjanja. Ob dolgoročnih pogodbah, običajnih stroških in zmerni marži, ki odraža prevzeta tveganja, bi lahko ocenili skupno ceno dobave na približno 20 do 30 evrov za megavatno uro. To je okvirna stroškovna kalkulacija, ne trenutna tržna cena LNG v Evropi.
Razlika med tako ocenjeno ceno dobave in evropsko borzno ceno je danes izjemno velika, vendar to ne pomeni, da je celotna razlika dobiček enega trgovca. Koliko dodatnih prihodkov pripade proizvajalcem, trgovcem ali drugim udeležencem dobavne verige, je odvisno predvsem od pogodb, zakupljenih zmogljivosti in njihove pogajalske moči.
Nedvomno pa sedanje razmere nekaterim velikim mednarodnim energetskim družbam omogočajo bistveno višje zaslužke.
Sedanje razmere nekaterim velikim mednarodnim energetskim družbam omogočajo bistveno višje zaslužke.

»Iz prejšnje krize smo se vsi nekaj naučili«
Kaj trenutno dvigovanje borznih cen plina pomeni za slovenska gospodinjstva in podjetja?
Trgovci, ki imajo svoje dolgoročne nabavne strategije, plin za gospodinjske odjemalce zakupujejo za daljša obdobja, pogosto po četrtletjih, da bi zmanjšali vpliv geopolitičnih šokov na končne cene.
To se kaže tudi letos. Po sestanku z ministrom so večji trgovci javno zagotovili, da imajo potrebne količine plina pravočasno zakupljene in da do konca leta ne pričakujejo večjih podražitev. V začetku prihodnjega leta bi se cene ob nadaljevanju neugodnih razmer lahko zvišale, vendar trgovci za zdaj ne napovedujejo ekstremnih podražitev. Za letošnjo zimo zato pri gospodinjstvih ne pričakujem večjih neprijetnih presenečenj.
Če se geopolitične razmere ne bodo umirile in bodo visoke borzne cene vztrajale, se bodo višji nabavni stroški postopoma prenesli tudi v portfelje trgovcev in nato na položnice. Temu se na daljši rok ne bo mogoče izogniti.
Ob sedanjih ravneh borznih cen obstaja resno tveganje občutnejših podražitev v prihodnjem letu. Do sprememb cen lahko pride že pred začetkom kurilne sezone, vendar jih bodo gospodinjstva zaradi manjše porabe sprva občutila precej manj. Pravi učinek višjih cen na položnicah se bo pokazal jeseni, ko se bo poraba plina za ogrevanje ponovno povečala.
Pa industrija?
Pri industriji bi lahko bil učinek hitrejši. Takoj po začetku konflikta v Iranu, ko so bile cene plina za prihodnje leto še razmeroma ugodne, smo industrijske odjemalce opozorili, naj preverijo svoje pogodbe in nabavne portfelje.
Kratkoročne borzne cene so se takrat zvišale skoraj za 50 odstotkov, cena za leto 2027 pa za približno devet odstotkov. Plin za prihodnje leto je bilo takrat mogoče zakupiti po približno 36 evrov za megavatno uro. Zato smo skupaj z Gospodarsko zbornico Slovenije (GZS) industrijo pozvali, naj presodi, ali je takšna cena zanjo še sprejemljiva, in po potrebi opravi dodatne zakupe.
Danes so cene za leto 2027 že okoli 80 evrov za megavatno uro, borzna cena plina za dobavo naslednji dan pa je dosegla 100 evrov. Industrijski odjemalci praviloma zakupujejo predvsem za prihajajočo zimsko sezono, manj pa za več let vnaprej. Če se geopolitične razmere ne bodo umirile, bo vprašanje cen plina za industrijo v prihodnjem letu gotovo zelo aktualno.
Ali so podjetja upoštevala vaše priporočilo in pravočasno zakupila plin?
Mislim, da smo se iz prejšnje energetske krize vsi nekaj naučili, tako industrija kot trgovci. Podjetja so bila večinoma bolje pripravljena in so imela pravočasno zakupljen večji del potrebnih količin plina. Zato jim sedanje razmere kratkoročno verjetno ne bodo povzročile večjih dodatnih težav.
Če pa bodo visoke borzne cene vztrajale, bodo posledice za industrijo precej bolj izrazite že v prihodnjem letu, in to prej kot pri gospodinjstvih. Industrijski odjemalci so namreč bolj neposredno izpostavljeni tržnim cenam, zato bodo ob novih zakupih višje stroške občutili hitreje.
Ob tem ostaja širši problem konkurenčnosti evropskega gospodarstva, predvsem energetsko intenzivne industrije. Cene plina v Evropi so bistveno višje kot v nekaterih drugih delih sveta. Razmere se med panogami razlikujejo, zato je treba tudi morebitne ukrepe prilagoditi njihovim potrebam.
Če bodo visoke borzne cene vztrajale, bodo posledice za industrijo precej bolj izrazite že v prihodnjem letu, in to prej kot pri gospodinjstvih.
Če se bodo podjetja selila, ne bo ne razogljičenja ne konkurenčnosti
Ste iz industrije prejeli pozive k ukrepanju?
Industrija že dlje časa opozarja na visoke cene energije in njihov vpliv na konkurenčnost. Na evropski ravni je bil zato vzpostavljen tudi mehanizem CISAF, ki državam omogoča pomoč energetsko intenzivnim podjetjem pri stroških električne energije. Slovenija je svojo shemo že dobila odobreno, vendar je pomembno, da pomoč čim prej dejansko doseže podjetja. Pri takšnih ukrepih je hitrost ključna, saj podjetja na mednarodnih trgih tekmujejo vsak dan.
Nekateri pogoji pomoči so po mojem mnenju tudi močno omejujoči. Shema je v Sloveniji namenjena razmeroma ozkemu krogu podjetij, čeprav visoke cene energije vplivajo na precej širši del industrije.
Zahteva, da se del prejetih sredstev nameni projektom razogljičenja, je razumljiva, vendar je treba upoštevati, da vse panoge nimajo enakih tehnoloških možnosti in da nekaterih investicij ni mogoče izvesti čez noč. Če želimo ohraniti konkurenčnost industrije, morajo biti ukrepi dovolj prožni, da podjetjem pomagajo tudi pri neposrednem obvladovanju visokih stroškov energije.
Razogljičenje in konkurenčnost ne bi smela biti nasprotujoča si cilja. Toda če podjetja zaradi previsokih stroškov izgubijo proizvodnjo ali jo preselijo iz Evrope, s tem ne bomo dosegli ne enega ne drugega.
Je pa zanimivo, da lahko to vpliva celo na naše makroekonomske kazalce. Analitik GZS Bojan Ivanc je nedavno opozoril, da bi bila lahko del letošnje gospodarske rasti posledica tega, da podjetja proizvajajo na zalogo zaradi pričakovanih višjih cen energentov prihodnje leto. Prihodnje leto pa bi lahko bila rast ustrezno nižja.
Da, to je mogoče. Podjetja imajo lahko sklenjene ugodnejše pogodbe in želijo te pogoje izkoristiti.
“Vsako daljše hladno obdobje lahko zviša cene”
Analiza GIE kaže, da tudi v najbolj črnem scenariju, če bi se dobava plina v Evropi sredi mrzle zime močno zmanjšala, varnost oskrbe ne bi bila pretirano ogrožena.
Trenutne sezonske napovedi ob pojavu El Niño kažejo na možnost milejše zime, kar bi lahko nekoliko zmanjšalo pritisk na trge. Skladišča plina so slabše napolnjena kot v zadnjih letih, kar povečuje negotovost glede oskrbe in dodatno prispeva k visokim cenam.
Trgi so zato zelo občutljivi na geopolitične spremembe, temperature in vremenske napovedi. Že daljše obdobje nizkih temperatur ali nova motnja v dobavi bi lahko povzročila dodatne cenovne pritiske. Tudi letošnjo zimo bomo zato pozorno spremljali razvoj dogodkov in se pripravljali na različne scenarije.
Na evropski ravni ministri razpravljajo tudi o morebitnih prostovoljnih ukrepih za prilagajanje porabe plina, da bi zmanjšali pritisk na cene in ohranili zadostne zaloge. Ali bodo sprejeti konkretni ukrepi, bomo še videli. Z vidika fizične oskrbe pa trenutno ni razloga za večjo zaskrbljenost.

Neugoden čas za prepoved ruskega plina
Evropa z novim letom uvaja prepoved uvoza ruskega LNG. Glede na sedanje razmere se zdi, da čas za to ni najbolj ugoden. Bo to dodalo k turbulencam?
Menim, da prepoved uvoza ruskega LNG sama po sebi ne bi smela bistveno ogroziti evropske varnosti oskrbe, čeprav je približno 15 odstotkov LNG, ki ga uvaža Evropa, še vedno ruskega porekla. Države so v zadnjih letih precej zmanjšale odvisnost od ruskega plina in pripravile načrte za nadaljnjo diverzifikacijo dobav.
Pri LNG je treba upoštevati, da gre za svetovni trg, na katerem se lahko trgovinski tokovi preusmerjajo. Tudi Mednarodna agencija za energijo (IEA) ocenjuje, da se bodo zaradi evropske prepovedi znatne količine ruskega LNG preusmerile na druge trge. To pomeni, da plin ne bo nujno izginil s svetovnega trga, bo pa Evropa morala zagotoviti nadomestne dobave.
Z vidika trenutnih tržnih razmer prepoved prihaja ob neugodnem času. Trg se na napovedano prepoved že prilagaja, vendar je ponudba LNG zaradi geopolitičnih razmer omejena, konkurenca za razpoložljive količine pa velika. Zato večjih težav pri fizični oskrbi ne pričakujem, dodatnih pritiskov na cene pa ni mogoče izključiti.
Ministri EU razpravljajo tudi o morebitnih prostovoljnih ukrepih za prilagajanje porabe plina, da bi zmanjšali pritisk na cene in ohranili zadostne zaloge.
Kljub temu se je letos uvoz ruskega LNG v Evropo glede na lani povečal za deset odstotkov. Če evropski trg tega plina ne potrebuje bolj kot prej, zakaj rast?
Razlogov je več. Eden od njih je gotovo dejstvo, da se približuje prepoved uvoza ruskega LNG, zato lahko kupci v okviru še veljavnih dolgoročnih pogodb poskušajo prevzeti čim več dogovorjenih količin. Na to opozarja tudi evropski regulator ACER.
Pomembne so tudi trenutne razmere na svetovnem trgu LNG. Zaradi geopolitičnih motenj je ponudba omejena, zato kupci iščejo vse razpoložljive vire. Pri tem ima pomembno vlogo tudi končna cena plina. Če so dobave po obstoječih pogodbah konkurenčne, je razumljivo, da jih trgovci izkoristijo, dokler so še dovoljene.
Povečan uvoz zato še ne pomeni, da se evropska dolgoročna usmeritev zmanjševanja odvisnosti od ruskega plina spreminja.
Bi bilo smiselno postaviti lastno skladišče plina?
V okolici Slovenije imamo dva terminala za uplinjanje LNG, na Krku in v Rovigu, v zadnjem času pa se na Obali govori o obujenih načrtih o morebitnem terminalu v Kopru. Ali veste, ali se o tem dejansko razmišlja?
Ne. O konkretnih načrtih za terminal LNG v Kopru ne vem ničesar in mislim, da bi bil z njimi seznanjen, če bi bil tak projekt dejansko v pripravi. Kolikor mi je znano, gre za stare zamisli, o katerih se je govorilo že pred več kot desetimi leti. Tudi Luka Koper je javno in nedvoumno zanikala, da bi načrtovala gradnjo plinskega terminala, pristojni ministrstvi pa sta pojasnili, da o takšni investiciji ni bila sprejeta nobena odločitev.
Menim tudi, da v Sloveniji ni smiselno graditi lastnega terminala za LNG, saj imamo terminal na Krku razmeroma blizu. Če bo prišlo do njegove nadaljnje širitve, pa bi bilo smiselno razmisliti o slovenskem sodelovanju. To bi lahko bila tema za razpravo na državni ravni, tudi v povezavi z morebitno gradnjo drugega bloka jedrske elektrarne.
Kakšna je povezava?
Gre za možnost širšega strateškega sodelovanja med Slovenijo in Hrvaško na področju energetike. Slovenija bi lahko razmislila o sodelovanju pri nadaljnji širitvi terminala na Krku, Hrvaška pa o sodelovanju pri projektu JEK2. To bi bila lahko ena od točk širših pogovorov med državama, ne pa edina.
Gre predvsem za razmislek, kako bi lahko državi dolgoročno okrepili sodelovanje na področju energetske varnosti.
Je pa nadgradnja terminala finančno bistveno manjša naložba kot JEK2?
Ja, seveda. Projekta sta po velikosti in investicijski vrednosti neprimerljiva.
Bi bili Plinovodi pri takšni naložbi investitor? Ste o tej ideji že razpravljali z odločevalci?
V Evropi je precej uveljavljena praksa, da pri naložbah v terminale LNG sodelujejo tudi operaterji prenosnih sistemov, bodisi kot investitorji bodisi kot solastniki. Tako je tudi na Krku, kjer je hrvaški operater prenosnega sistema Plinacro 25-odstotni lastnik družbe LNG Hrvatska.
V tem trenutku na mizi ni konkretnega projekta, o katerem bi se odločali. To pa ne pomeni, da tema ni vredna razprave.
Bi bilo smiselno, da Slovenija zgradi lastno skladišče plina, tudi z vidika varnosti oskrbe?
Ker bo zemeljski plin še nekaj časa pomemben energent in pozimi zagotavlja velike količine energije, ki jih ni preprosto nadomestiti, je varnost oskrbe ena od strateških prioritet države.
Slovenija mora imeti zagotovljen dostop do skladiščnih zmogljivosti, ki so na voljo takrat, ko jih potrebujemo. To lahko dosežemo z zakupom zmogljivosti ali s strateškim dogovorom z drugo državo. Pomembni so tudi dogovori med operaterji plinovodnih sistemov, da so zagotovljeni ustrezni tlačni in pretočni pogoji, ki omogočajo, da plin iz skladišč dejansko dobimo, ko ga potrebujemo.
Druga možnost je gradnja lastnega skladišča. Pred odločitvijo pa bi bilo treba izdelati študijo izvedljivosti ter preveriti ekonomiko, potrebe odjemalcev in druge pogoje, da bi lahko ocenili celotno upravičenost projekta.
Je kakšna lokacija, kjer bi ga lahko postavili?
Slovenija ima potencial za skladiščenje plina v nekaterih starih plinskih vrtinah, ki se ne uporabljajo več. V zvezi s pridobivanjem plina v Petišovcih je potekala tudi arbitraža družbe Ascent Resources proti Sloveniji, ki se je letos končala v korist države. Vse zahtevke družbe je arbitražni tribunal zavrnil.
Potencial torej obstaja in menim, da bi ga bilo smiselno podrobneje raziskati. Najprej moramo ugotoviti, kakšna naložba bi bila potrebna, kako bi jo lahko financirali in kakšni so pogoji za izvedbo. Tako bi odločevalci, najverjetneje država, lahko presodili, ali gre za prednostno naložbo ali pa so pomembnejši drugi projekti.
V Plinovodih smo pripravljeni takšno analizo podpreti, če bo za to izkazan interes.
Kdo bi lahko dal pobudo za pripravo analize?
Slovenija že pripravlja nov nacionalni energetski in podnebni načrt za obdobje od 2030 do 2040, v okviru katerega bomo ponovno presojali različne scenarije razvoja energetskega sistema. Menim, da bi bilo prav v tem procesu smiselno proučiti tudi možnost lastnega skladišča plina in se opredeliti do njegove dolgoročne upravičenosti.