Je Evropa eno odvisnost zamenjala za drugo? “Številke ne lažejo, a med Rusijo in ZDA so razlike”
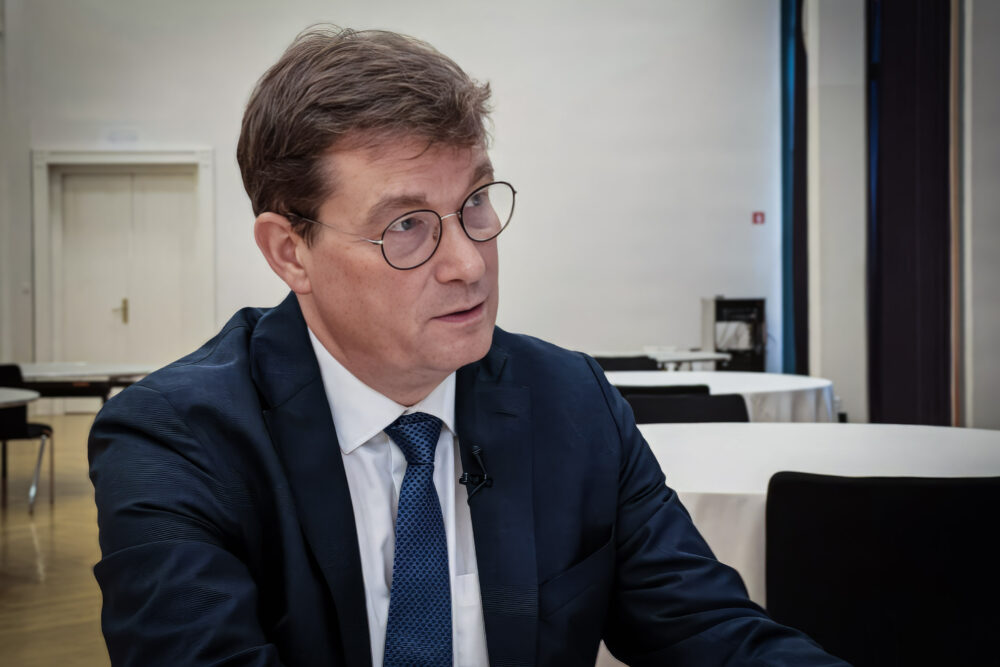
Najverjetneje bomo zimo prestali brez večjih težav, vendar bo plin dražji, kažejo analize evropskega združenja plinskih operaterjev, ki mu predseduje Belgijec Arno Büx.
Pred zimo je znova v ospredju vprašanje odpornosti plinske oskrbe. Evropska skladišča so slabše napolnjena, kot bi si želeli, vojna na Bližnjem vzhodu pa dodatno povečuje negotovost glede dobave in cen. Borzne cene plina v Evropi so znova švignile proti 100 evrom za megavatno uro in so najvišje v štirih letih.
Kaj se lahko zgodi, če bo zima hladnejša od pričakovanj, azijski kupci pa bodo za LNG pripravljeni plačati več kot evropski? Zakaj dobaviteljem letos ni uspelo pravočasno napolniti skladišč in ali bo Evropa po opustitvi ruskega plina v 2027 lahko zagotovila zanesljivo oskrbo po sprejemljivih cenah?
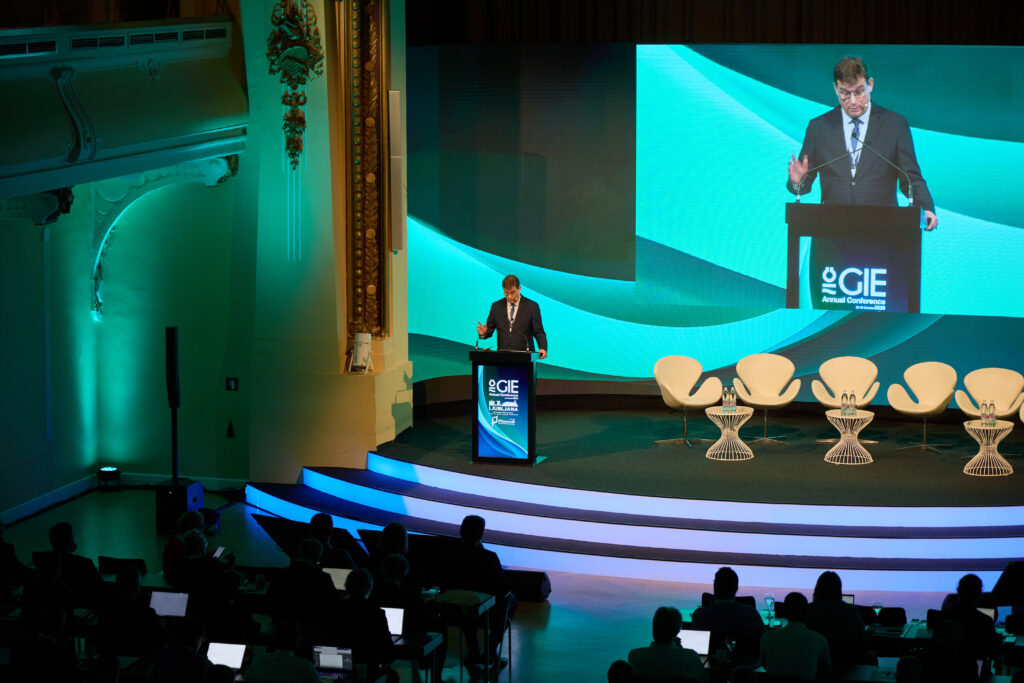
O tem smo se pogovarjali z Arnom Büxem, predsednikom združenja evropskih plinskih operaterjev Gas Infrastructure Europe (GIE). To je letošnje letno srečanje organiziralo v Ljubljani v sodelovanju s slovenskim operaterjem prenosnega sistema zemeljskega plina Plinovodi.
Evropa vstopa v zimo z relativno nizkimi zalogami plina v skladiščih. GIE v poročilu navaja, da zaradi povišanih cen plina spomladi in poleti dobavitelji niso imeli ekonomskega motiva, da bi kupovali in skladiščili plin. Zakaj evropskemu plinskemu sistemu ni uspelo učinkoviteje napolniti skladišč, kar marsikomu ponovno prikliče spomin na krizno leto 2022?
Na razmere je treba pogledati z dveh plati. Najprej je treba priznati, da je infrastruktura danes precej bolje pripravljena na motnje v oskrbi kot leta 2022. Ob evropskih obalah, od Finske do Grčije, smo zgradili nove uvozne zmogljivosti, zato lahko v večji meri dostopamo do svetovnega trga LNG.
Poleg tega smo evropski sistem, ki je bil nekoč zasnovan predvsem za prenos plina z vzhoda na zahod in s severa na jug, preoblikovali v bolj večsmerno omrežje. Nekatera lokalna ozka grla še obstajajo, vendar je sistem kot celota precej dobro usposobljen za prenos plina po Evropi.
Manj napredka pa smo dosegli pri že desetletje znanem izzivu: kako ustvariti prave spodbude za pravočasno polnjenje skladišč. Pred liberalizacijo trga so bila skladišča in plinovodi v lasti istega podjetja, sistem pa je deloval kot enotna logistična veriga.
Pozneje so se te dejavnosti ločile. Polnjenje in praznjenje skladišč je zato do leta 2022 temeljilo predvsem na ekonomskih spodbudah, ki morajo delovati, če želimo zagotoviti ustrezno – torej ne nujno stoodstotno, ampak ustrezno – raven zalog.
Po letu 2022 je bil kot krizni ukrep uveden predpis, ki določa, do katere ravni je treba napolniti skladišča. Takšen ukrep morda ni najbolj primerna dolgoročna rešitev, vendar je bil mišljen kot začasen odgovor na krizo. Kljub temu letos niti zastavljeni cilji niso bili doseženi.
Kako to rešiti?
Potrebujemo sistem, v katerem je infrastruktura na voljo, odgovornosti pa jasno razdeljene. Prihodnji evropski okvir za zanesljivost oskrbe to do neke mere že predvideva: pravi namreč, da morajo dobavitelji, torej podjetja, ki se zavežejo, da bodo odjemalcem dobavila plin, zagotoviti, da lahko svoje obljube tudi izpolnijo.
Tako bi morali glede na svoj portfelj in število zaščitenih odjemalcev – predvsem gospodinjstev – zagotoviti ustrezne rezerve oziroma zaloge v skladiščih. Te ne pomagajo le ob fizičnih motnjah v oskrbi, ampak tudi blažijo nihanje cen na borzi.
Zaloge plina v skladiščih prinašajo številne koristi, vendar imajo svojo ceno: plin je treba kupiti in ga uskladiščiti. To je podobno zavarovanju. Dokler se nič ne zgodi, se lahko sprašujemo, zakaj plačujemo premijo. Ko pa nastopi težava, smo zelo veseli, da smo bili zavarovani.
Kot ste dejali, pa je to povezano z naložbami in stroški, ki pa jih dobavitelji verjetno ne želijo nositi. Zato se v letih, kot je letošnje, ko nam polnjenje ne gre po načrtih, pogosto pogovarjamo o tem, ali bi morala strošek nositi država oziroma davkoplačevalci.
To je vprašanje za odločevalce. Sam pa bi težko zagovarjal, da bi stroške plinskega sistema nosili ljudje, ki z njim niso povezani. Stroške bi moral nositi sam plinski sistem. Tisti, ki imajo koristi od zanesljive oskrbe, bi morali zanjo tudi plačati.
Naloga industrije pa je, da to zagotovi s čim nižjimi stroški. Končnih odjemalcev ne moremo preprosto obremeniti s poljubnimi zneski.
Če bo zima zelo mrzla …
Kaj nas torej čaka v prihajajoči zimi?
Pomemben vir za plinsko oskrbo Evrope so plinovodi, zlasti iz Norveške in tudi iz severne Afrike, poleg tega pa imamo LNG. Gre za globalno surovino, s katero se trguje na svetovnem trgu. Tako za iste količine tekmujejo Evropa, Azija in drugi deli sveta. Če si Evropa zadostnih količin ni zagotovila vnaprej, bo morala zanje tekmovati z drugimi odjemalci, kar lahko zviša cene.
Najverjetnejši scenarij je, da pozimi ne bomo imeli večjih težav. Vremena pa ne moremo nadzorovati. V energetiki zato analiziramo tudi scenarij izjemno mrzle zime, ki se statistično pojavi približno enkrat na dvajset let.
GIE je po naročilu Evropske komisije analiziral stanje in ugotovil, da lahko tudi takšno zimo prebrodimo, če vse deluje brezhibno: če je LNG na voljo, če so vsa infrastrukturna sredstva operativna ter ni izpadov ali nenačrtovanega vzdrževanja.
Evropa je vse bolj odvisna od LNG. Kot ste dejali, tu tekmuje z drugimi, na primer azijskimi kupci, ki lahko ponudijo višjo ceno. Kaj bi se zgodilo v najbolj črnem scenariju: če bi povpraševanje v Aziji med mrzlo evropsko zimo močno naraslo?
Cene bi se zvišale povsod, tudi v Evropi.
Sama fizična oskrba s plinom pa v nobenem primeru ne bi bila ogrožena?
Tu je pomirjujoča – čeprav to verjetno ni ravno primeren izraz – lekcija iz leta 2022. Takrat se je namreč jasno pokazalo, da se povpraševanje po plinu odziva na cene: ko cene narastejo, se poraba zmanjša. To ni dobro in tega ne smemo predstavljati kot nekaj pozitivnega.
Vendar pa tak odziv odjemalcev močno zmanjša verjetnost dejanskega pomanjkanja, pri katerem plina fizično ne bi bilo dovolj za potrebe vseh v sistemu.
Zato je večje tveganje cenovne dostopnosti plina kot pa fizičnega pomanjkanja. Najverjetneje bomo zimo prestali brez večjih težav, vendar bo plin dražji, kot smo vajeni.
Ob tem imamo v bližini dve vojni. Ne moremo pričakovati, da bo sistem brez posledic nadomestil izgubo dveh pomembnih dobaviteljev zemeljskega plina, Rusije in držav Bližnjega vzhoda, zlasti Katarja. Vojna prinese stroške, tudi za države, ki niso neposredno vpletene v konflikt.
“Ne stavimo vsega na enega dobavitelja”
Januarja 2027 naj bi Evropska unija dodatno omejila uvoz ruskega LNG, konec leta pa dokončno prepovedala uvoz ruskega plina. Ali bo to dodatno vznemirilo trge?
Količine ruskega plina, ki se še uvažajo v Evropo, so v evropskem merilu razmeroma majhne. Zato ne bi rekel, da bo opuščanje ruskega plina samo po sebi povzročilo težave. Med regijami so seveda razlike, vendar vpliv na ravni celotne Evrope ne bo odločilen.
Bolj pomembno je, da Evropa spremlja skupni učinek vseh ukrepov, ki jih sprejema, na oskrbo s plinom.
Evropski zakonodajalci so poleg sankcij in postopnega opuščanja ruskega plina uvedli tudi pravila o emisijah metana, ki jih nekateri uvozniki v EU razumejo kot veliko pravno in gospodarsko tveganje. Sprejeta je bila tudi direktiva o trajnostnem poročanju, ki jo nekateri dobavitelji dojemajo kot dodatno oviro za dostop do evropskega trga (na to so oktobra lani v pismu Evropski komisiji opozorili dobavitelji iz ZDA in Katarja, op. a.).
Vsak posamezen ukrep ima lahko dober namen in je lahko povsem upravičen. Toda če jih uvedemo več hkrati, moramo presoditi, ali si Evropa to lahko privošči. Menimo, da tega odločevalci niso naredili. Manjša ponudba praviloma pomeni višje cene, zato potrebujemo celovito oceno vpliva vseh teh ukrepov na zanesljivost oskrbe.
Od leta 2022 in ruskega vojaškega napada na Ukrajino Evropa zmanjšuje dobave ruskega plina ter jih nadomešča predvsem z ameriškim LNG. Pogosto slišimo, da smo eno odvisnost zgolj zamenjali z drugo. Kako gledate na to?
Številke ne lažejo. Velik del ruskega plina je bil nadomeščen z ameriškim LNG, skoraj v razmerju ena proti ena. Sta pa struktura dobaviteljev in sistem sklepanja pogodb o dobavi zelo različna.
V primeru Rusije je bila prodaja plina omejena na eno ali dve podjetji, ki sta bila neposredno pod državnim nadzorom. V ZDA pa ni državnega proizvajalca LNG. Na trgu deluje veliko različnih podjetij in neodvisnih projektov, sklenjene so različne pogodbe. To pomeni drugačno strukturo trga.
Seveda vsi delujejo v okviru ameriške zakonodaje, izvoz LNG iz ZDA pa mora odobriti ameriška vlada, tako da je nadzor enoten. Kljub temu gre za veliko število posameznih akterjev. ZDA in Evropa so se dogovorile o obsežni trgovinski izmenjavi, katere del so tudi dobave energentov, kar kaže na interese obeh strani.
Vseeno je smiselno paziti, da ne nosimo vseh jajc v eni košari, torej da ne stavimo vsega na enega dobavitelja.
Ne moremo pričakovati, da bo sistem brez posledic nadomestil izgubo dveh pomembnih dobaviteljev zemeljskega plina, Rusije in držav Bližnjega vzhoda, zlasti Katarja.
Arno Büx, predsednik GIE
Kako upravičiti naložbe za energent, ki ga ne bomo potrebovali?
Pogosto poudarjate, da Evropa potrebuje več zmogljivosti za skladiščenje plina, plinovodov in LNG terminalov. Hkrati pa si EU prizadeva za razogljičenje in zmanjšanje porabe plina. Kako upravičiti nadaljnje naložbe, ne da bi tvegali preveliko ali neizkoriščeno infrastrukturo in višje omrežnine za končne odjemalce?
Morda bo to zvenelo tehnično, a je pomembno: razlikovati moramo med količinami plina in zmogljivostjo prenosnega omrežja.
Predstavljajmo si, da se bo vse več gospodinjstev odločalo za ogrevanje na toplotno črpalko. Iz tega lahko sklepamo, da se bo skupna poraba plina za ta namen zmanjšala. Hkrati pa bomo morda potrebovali plinske elektrarne, ki bodo zagotavljale podporo elektroenergetskemu sistemu v času, ko ne bo dovolj proizvodnje iz obnovljivih virov. Te elektrarne bodo delovale le nekaj sto ur na leto, zato njihova poraba plina ne bo nadomestila zmanjšanja porabe plina pri ogrevanju. Toda v času delovanja bodo potrebovale veliko moči.
Plinski sistem ne zagotavlja le količine plina, temveč tudi možnost, da ga v določenem trenutku dostavi v velikih količinah. Zato ne smemo enačiti porabe in potrebne zmogljivosti oziroma prožnosti.
To je sporočilo, ki ga ponavljamo oblikovalcem politik, načrtovalcem in regulatorjem: spremljati je treba potrebe po moči, ne zgolj skupno porabo plina.
Seveda bodo stroške sistema na koncu nosili preostali odjemalci. Se bodo zato omrežninske tarife močno zvišale? Regulatorji po Evropi izvajajo dolgoročne analize. Rezultati na splošno niso zaskrbljujoči, obstaja pa nekaj izjem. Te niso toliko povezane z dolgoročnim zmanjševanjem povpraševanja kot z motnjami, ki so nastale po letu 2022. V državah, kot sta Avstrija in Slovaška, se je zaradi izgube ruskih dobav močno zmanjšala količina plina, ki teče skozi sistem, kar vpliva na omrežninske tarife. Podobno se dogaja na Nizozemskem, kjer se je zmanjšala domača proizvodnja plina.
Na splošno pa so omrežninske tarife odvisne od vrednosti infrastrukture, ki sčasoma amortizira. Če ne vlagamo v nove zmogljivosti, se lahko omrežnine zato postopoma znižujejo, saj to izhaja iz same metodologije njihovega izračuna. Ne pričakujemo torej splošne dramatične situacije.
Večje tveganje za hitro rast omrežnin pravzaprav vidimo pri električni energiji, kjer se infrastruktura množično širi, čeprav povpraševanje po elektriki bolj ali manj stagnira. To prinaša pritisk za višanje omrežnine.
“Kot če bi želel preteči maraton z zvezanima nogama”
Na panelu ste govorili tudi o vodiku. Evropska komisija je za njegov razvoj namenila milijarde evrov. Zakaj vodik kljub temu še ni ekonomsko konkurenčen?
Stopimo korak nazaj in začnimo z vprašanjem, zakaj je vodik sploh dobil tako veliko pozornosti. Ima zelo privlačno lastnost: je energent v molekularni obliki in ne vsebuje ogljika, zato je lahko pomemben pri razogljičenju.
Že zgodaj je bilo jasno, da vseh evropskih energetskih potreb ne bo mogoče zadovoljiti samo z električno energijo. Molekularni energenti so potrebni zaradi možnosti shranjevanja in velike energijske gostote. Vodik je bil zato logična izbira.
Evropa je upala ali pričakovala, da bo širitev proizvodnje in potrebnih tehnologij, predvsem elektrolizerjev, potekala podobno kot pri fotovoltaičnih in drugih zelenih tehnologijah, kjer so se s povečevanjem povpraševanja drastično znižali stroški proizvodnje. Proizvodnja elektrolizerjev se res povečuje, a žal predvsem na Kitajskem. Vse skupaj se za zdaj ni odrazilo v ustreznem znižanju cen vodika.
Poleg tega je osnovna surovina za zeleni vodik električna energija iz obnovljivih virov energije, katere cena se prav tako ni znižala, med drugim zaradi načina delovanja energetskega trga. Pričakovana sočasna pocenitev zelene elektrike in elektrolizerjev se torej ni uresničila, zato je razlika v ceni še vedno prevelika.
Ob tem smo si v EU na eni strani postavili zelo ambiciozne cilje – govorili smo o desetinah milijonov ton vodika –, na drugi pa določili stroga pravila, kaj sploh lahko štejemo za zeleni ali nizkoogljični vodik (to je vodik iz obnovljivih virov energije, medtem ko je roza iz jedrske energije, sivi iz zemeljskega plina …, op. a.). To je podobno, kot če bi želeli preteči maraton, obenem pa bi si eno nogo zvezali ob drugo.
Cilje bi morali bolj premišljeno prilagoditi in se odločati, kje in za katere namene je smiselna posamezna vrsta vodika. Prav tako bi morali zmanjšati nepotrebne ovire. Zakonodajalci se tega že lotevajo, zato lahko pričakujemo spremembe opredelitev različnih vrst vodika.
Slovenski državni sekretar za energetiko (Tomaž Žagar, op. a.) je po mojem mnenju dobro povzel bistvo, ko je dejal: “Vodik je vodik. Če ne vsebuje ogljikovega dioksida, zakaj bi delali razliko?”
Dodal bi, da je povsem sprejemljivo, če so kupci za zeleni vodik pripravljeni plačati več zaradi njegovega obnovljivega izvora. Pomembno je, da je njegov izvor mogoče preveriti in da preprečimo greenwashing (zavajajoče trditve o trajnostnosti, op. a.). Toda katerikoli nizkoogljični vodik bi moral biti sprejemljiva možnost za tiste, ki želijo zmanjšati vpliv na podnebje.
Ker bi na priključitev na električno omrežje čakali predolgo, (nekateri vlagatelji v podatkovne centre, op.a.) razmišljajo o lastni proizvodnji elektrike iz plina.
Arno Büx, predsednik GIE
Kaj bi svetovali vlagatelju ali industrijskemu podjetju, ki danes načrtuje svojo energetsko strategijo? Naj se odloči za plin, električno energijo ali vodik?
Vprašanje predpostavlja, da so vse tri možnosti dejansko na voljo, kar žal ne drži. Vodik trenutno ni široko dostopen. Plin je na voljo, električna energija pa je lahko dostopna, vendar ne povsod in ne dovolj hitro. V vse več evropskih regijah podjetja na novo ali dodatno priključitev na električno omrežje čakajo tudi do osem let.
Zato se povečuje število zahtev industrijskih podjetij za priključitev na plinsko omrežje, med njimi tudi podatkovnih centrov. Ker bi na priključitev na električno omrežje čakali predolgo, razmišljajo o lastni proizvodnji elektrike iz plina.
Ne želim nikomur predpisovati, katero tehnologijo naj izbere. Lahko pa povem, kaj opažamo na trgu.