Slovenske banke stabilne, a dve opozorilni lučki svetita vse močneje

Geopolitična negotovost ostaja povišana, kibernetske grožnje pa skupaj z napredkom umetne inteligence odpirajo nove možnosti za napade na banke in njihovo infrastrukturo.
Svetovna gospodarska aktivnost je v prvi polovici letošnjega leta ostala robustna, v začetku tretjega četrtletja pa se je po prvih podatkih še dodatno okrepila. Okrepljeno povpraševanje po tehnoloških izdelkih in storitvah je deloma blažilo negativne učinke geopolitičnih napetosti in višjih cen energentov.
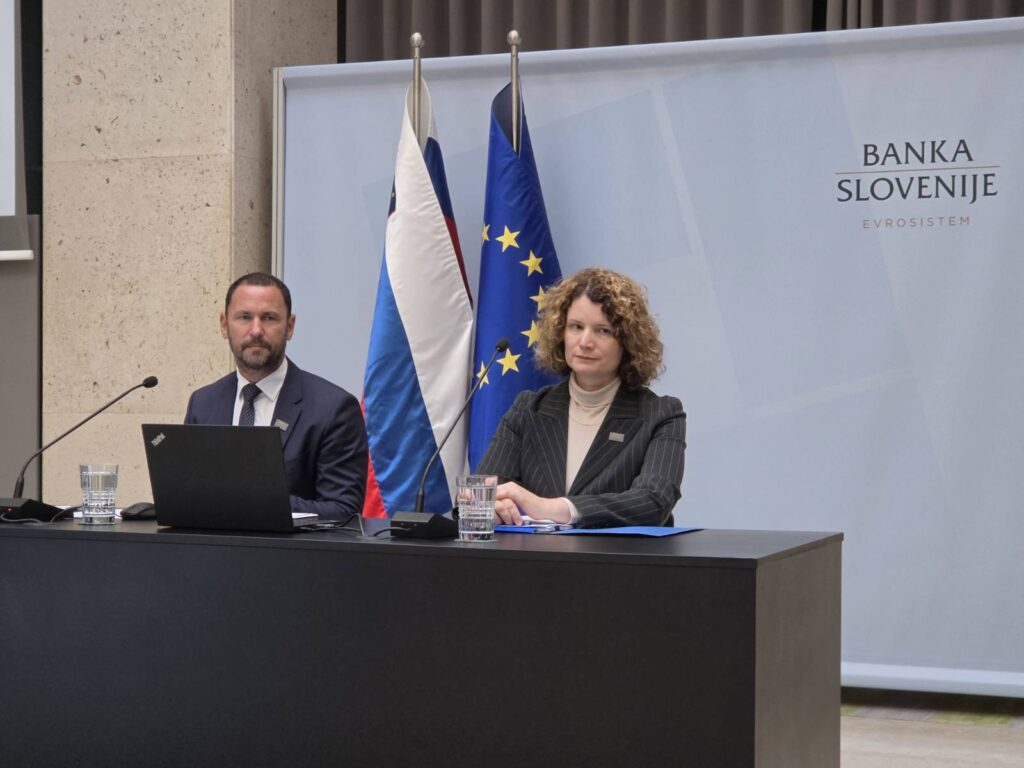
Tudi v evrskem območju je bila gospodarska rast v drugem četrtletju solidna, predvsem zaradi boljše dinamike v Nemčiji in okrepljene aktivnosti v predelovalnih dejavnostih, je ob predstavitvi poročila o finančni stabilnosti dejal guverner Primož Dolenc. Geostrateški konflikti in visoke cene energentov pa še naprej predstavljajo pomemben vir negotovosti, kar se odraža v vztrajnih inflacijskih pritiskih.
Odporno in prilagodljivo gospodarstvo
Gospodarska rast Slovenije se je v drugem četrtletju še okrepila, tako zaradi domačega povpraševanja kot tudi okrepljenega izvoza, medtem ko višje cene pogonskih goriv dvigujejo inflacijo. Banka Slovenije je v zadnji napovedi junija letos ocenila, da bo skupna inflacija v letošnjem letu dosegla 3,6 odstotka, nato pa se bo v letu 2027 znižala na 2,3 odstotka.
Centralna banka sicer ocenjuje, da slovensko in evrsko gospodarstvo izkazujeta odpornost in prilagodljivost kljub številnim zunanjim izzivom. “Geopolitična tveganja se v prvi polovici leta niso odrazila v slabših pogojih poslovanja podjetij, finančnem položaju gospodinjstev ali sposobnosti odplačevanja finančnih obveznosti, kreditna aktivnost pa je še naprej robustna. Obseg posojil nefinančnemu sektorju se je v prvi polovici leta še okrepil,” je povedal guverner Dolenc.
Banka Slovenije je v poročilu o finančni stabilnosti znova ocenila tveganja za slovenski bančni sistem. Ta po oceni centralne banke kljub velikim negotovostim v mednarodnem okolju ostaja stabilen. Raven sistemskih tveganj ostaja zmerna, z izjemo makrofinančnih tveganj (vezanih na geopolitično dogajanje) in tveganj, povezanih z informacijsko-komunikacijske tehnologije.
V nadaljevanju ocena za pet sistemskih tveganj.
1. Geopolitika
Banka Slovenije makrofinančno tveganje ocenjuje kot povišano z negativnimi obeti.
“Kljub ugodnejši gospodarski rasti v Sloveniji in evrskem območju v prvi polovici leta 2026 tveganja ostajajo povišana in se povečujejo. K temu prispevajo vojne v Ukrajini in na Bližnjem vzhodu, trgovinska trenja in vztrajno visoke cene energentov,” navajajo.
Dodajajo, da tveganja dodatno stopnjujejo nedavna opazna rast zahtevanih donosnosti državnih obveznic in s tem naraščajoči stroški državnega zadolževanja, omejen fiskalni prostor ter možnost korekcij na finančnih trgih.
2. Kibernetske grožnje
Najizrazitejša so še naprej kibernetska tveganja, ki jih Banka Slovenije po novem spremlja v širšem okviru tveganj, povezanih z informacijsko-komunikacijskimi tehnologijami. Ta definicija poleg kibernetskih groženj vključuje tudi tehnične okvare, izgubo podatkov in prekinitve poslovanja zaradi napak v strojni ali programski opremi bank ali težav subjektov, ki zanje opravljajo storitve.
V prvi polovici leta 2026 so incidenti večinoma izhajali prav iz nedelovanja strežnikov in plačilnih sistemov ter motenj pri zunanjih ponudnikih storitev, ugotavlja Banka Slovenije. Incidentov je bilo več, škoda, ki so jo povzročili, pa ostaja majhna, navajajo.
Tveganje zaradi kibernetskih groženj, povišanega geopolitičnega tveganja in možnih zlorab, ki jih prinašajo napredni modeli umetne inteligence, v Banki Slovenije ocenjujejo kot povišano z naraščajočo tendenco.
V prvem polletju 2026 zaznavamo več incidentov, povezanih z IKT na plačilni infrastrukturi in izvajanjem ključnih finančnih storitev, vendar pa njihovi finančni učinki ostajajo nizki.
Banka Slovenije v Poročilu o finančni stabilnosti
3. Nepremičninski trg
Tveganja, ki izhajajo iz nepremičninskega trga, v Banki Slovenije ocenjujejo kot zmerna. Kot je danes dejal Dolenc, pa se krepijo, “zlasti zaradi povečane medletne rasti stanovanjskih posojil, precenjenosti stanovanjskih nepremičnin in nadaljnje pričakovane rasti cen nepremičnin”.
Medletna rast cen najemnin ter precenjenost nepremičnin sta se dodatno povečali, medtem ko je bila rast cen stanovanjskih nepremičnin na četrtletni ravni nižja. K rasti cen nepremičnin prispevajo presežno povpraševanje glede na omejeno ponudbo, v zadnjem obdobju tudi tekoča rast gradbenih stroškov, ki se je z napetostmi na Bližnjem vzhodu in s tem povezanimi višjimi cenami energentov ter surovin dodatno okrepila.
Spletni podatki o oglasih za prodajo nepremičnin sicer letos nakazujejo na umirjanje tako povpraševanja kot ponudbe stanovanjskih nepremičnin.
4. Visok delež vlog na vpogled
Tveganje financiranja ostaja zmerno s stabilnimi obeti.
Obseg vlog nebančnega sektorja se je do sredine leta 2026 dodatno povečal, predvsem zaradi priliva sredstev gospodinjstev, ki ostajajo glavni vir financiranja bank.
Kljub blagemu zvišanju depozitnih obrestnih mer večino prihrankov še vedno predstavljajo vloge na vpogled (82 odstotkov vseh), kar ob širjenju digitalnega bančništva ter dostopnosti alternativnih naložbenih možnosti povečuje tveganje za hiter odliv vlog. To pa lahko vpliva na stabilnost posameznih bank ali bančnega sistema, opozarja centralna banka.
Spremljanje varčevalnih navad in prilagajanje ponudbe depozitnih produktov sta po mnenju centralne banke ključna za ohranjanje stabilnosti tega vira financiranja.
5. Slaba posojila
Kreditno tveganje ostaja zmerno, Banka Slovenije je obete izboljšala v stabilne.
Po lanskem poslabšanju v segmentu nefinančnih družb, ki je ostalo omejeno na nekaj družb, so banke z restrukturiranjem vzpostavile dodatna zavarovanja in izboljšale pokritost terjatev do teh družb, medtem ko je bila izpostavljenost bank podjetjem v stečaju nizka, ocenjuje Banka Slovenije.
V poročilu navaja, da imajo banke za skupaj milijardo evrov nedonosne izpostavljenosti, od tega se 73 odstotkov nanaša na podjetja (nefinančne družbe). Pri tem pa se kar polovica tega zneska nanaša na izpostavljenost do le štirih podjetij. To kaže na to, da so težave v poslovanju in odplačevanju dolgov omejene na posamezne družbe in trenutno ne predstavljajo sistemskega poslabšanja odplačevanja dolgov pri bankah, meni Banka Slovenije.
Opozarja pa, da se podjetja, zlasti pretežno izvozno usmerjena in energetsko intenzivna, še naprej soočajo z zelo negotovim zunanjim gospodarskim okoljem in nestanovitnostjo na energetskih trgih.
Medtem so pri gospodinjstvih ugodne razmere na trgu dela in dober finančni položaj prispevali k stabilnim deležem nedonosnih izpostavljenosti tudi ob nadaljnji rasti kreditiranja tega segmenta.